Taskora
Muškarac navečer kod kuće radi na laptopu, na stolu prazna kartica s posla, bilježnica i šalica čaja
Vodič · Paušalni obrt

Paušalni obrt uz posao: što smiješ i koliko plaćaš

Porez i doprinosi po razredu, poslodavac i zabrana natjecanja, račun vlastitom poslodavcu, bolovanje i što ako dobiješ otkaz.

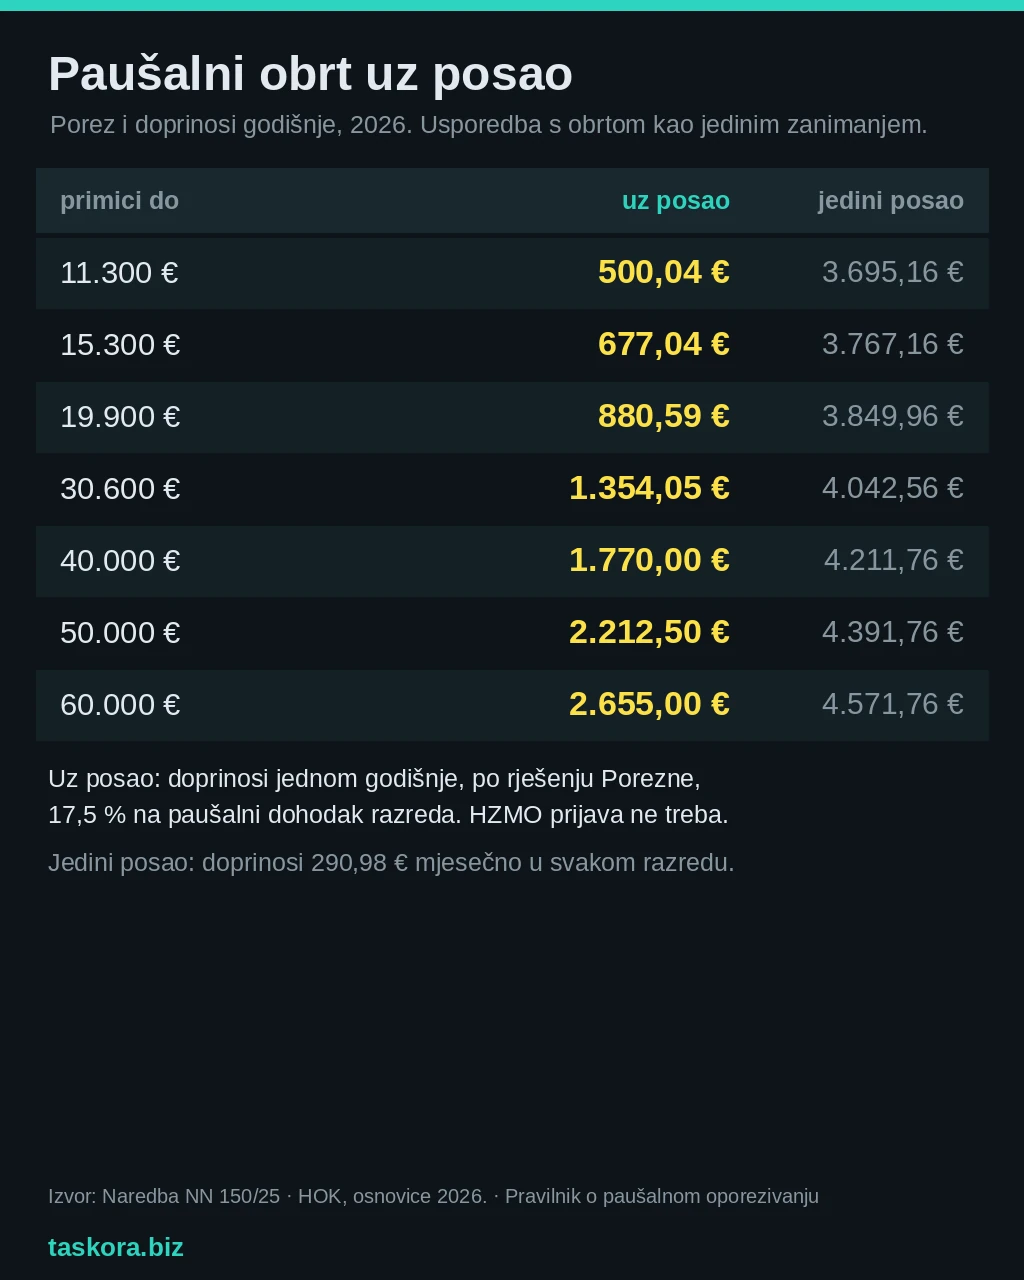
Kratko: paušalni obrt uz posao smiješ otvoriti, zakon to ne zabranjuje. HZMO-u se po obrtu ne prijavljuješ, a doprinose plaćaš jednom godišnje, po rješenju Porezne. U prvom razredu (primici do 11.300 €) porez i doprinosi zajedno iznose 500,04 € godišnje, a kad ti je obrt jedino zanimanje, 3.695,16 €.

Tri stvari treba znati prije prvog računa. Ne smiješ bez odobrenja raditi u djelatnosti svog poslodavca. Račun vlastitom poslodavcu Porezna može oporezovati kao plaću. Na bolovanju ne smiješ raditi ni u svom obrtu. Sve smo provjerili u propisima, stanje je 19. studenoga 2026.

Koliko plaćaš: porez i doprinosi po razredu

Paušalni porez je isti kao kod svakog paušalista. Doprinosi su manji jer si mirovinski i zdravstveno već osiguran na poslu. Stope su 7,5 % za mirovinsko I. stup, 2,5 % za II. stup i 7,5 % za zdravstveno, a osnovica je paušalni dohodak tvog razreda (Zakon o doprinosima, čl. 185.).

Godišnji primiciPorez i doprinosi godišnje
do 11.300 €500,04 €
porez 203,40 € + doprinosi 296,64 €
do 15.300 €677,04 €
porez 275,40 € + doprinosi 401,64 €
do 19.900 €880,59 €
porez 358,20 € + doprinosi 522,39 €
do 30.600 €1.354,05 €
porez 550,80 € + doprinosi 803,25 €
do 40.000 €1.770,00 €
porez 720,00 € + doprinosi 1.050,00 €
do 50.000 €2.212,50 €
porez 900,00 € + doprinosi 1.312,50 €
do 60.000 €2.655,00 €
porez 1.080,00 € + doprinosi 1.575,00 €

Za usporedbu, kad ti je obrt jedino zanimanje, doprinosi su 290,98 € mjesečno, odnosno 3.491,76 € godišnje u svakom razredu. Iznosi su za 2026., prema Naredbi o osnovicama (NN 150/25) i Pravilniku o paušalnom oporezivanju.

Kada se plaća

  • Porez plaćaš tromjesečno, do zadnjeg dana tromjesečja.
  • Doprinose tijekom godine ne plaćaš. Porezna ih nakon isteka godine utvrdi rješenjem, iz PO-SD-a koji predaješ do 15. siječnja, a platiti ih moraš u 15 dana od uručenja rješenja (Zakon o doprinosima, čl. 187.). Zato je pametno novac odvajati unaprijed.
  • Plaća i obrt se ne zbrajaju. Paušalni dohodak je konačan (Zakon o porezu na dohodak, čl. 12.), pa za njega ne predaješ godišnju poreznu prijavu. Predaješ samo PO-SD.

Ako obrt radi samo dio godine, doprinosi se računaju razmjerno mjesecima. Više o izračunu je u vodiču doprinosi za paušalni obrt.

Kartica: porez i doprinosi po razredima za obrt uz posao i za obrt kao jedino zanimanje

Ukupno godišnje: uz posao ili kao jedino zanimanje

Razlika je u doprinosima. Uz posao ih plaćaš na paušalni dohodak razreda, jednom godišnje. Kad ti je obrt jedino zanimanje, plaćaš 290,98 € mjesečno, svejedno koliko zaradiš.

Zato je obrt uz posao najjeftiniji u nižim razredima. U prvom razredu razlika je 3.195,12 € godišnje, a u sedmom 1.916,76 €.

Poslodavac: što smiješ, a što ne

Zabrana natjecanja vrijedi i bez klauzule u ugovoru

Dok traje radni odnos, bez odobrenja poslodavca ne smiješ sklapati poslove iz djelatnosti koju obavlja poslodavac (Zakon o radu, čl. 101.). Za tu zabranu ne treba nikakva klauzula u ugovoru, vrijedi po zakonu. Ako ti je obrt u drugoj djelatnosti, odobrenje ne trebaš.

  • Ako je poslodavac pri zapošljavanju znao čime se baviš i nije tražio da prestaneš, smatra se da ti je dao odobrenje (čl. 101. st. 4.).
  • Odobrenje može opozvati, uz poštivanje otkaznog roka (st. 5.).
  • Ako prekršiš zabranu, poslodavac može tražiti naknadu štete ili zaradu iz tog posla (st. 2.).

Klauzula o zabrani natjecanja u ugovoru nešto je drugo: vrijedi nakon što odeš, najdulje dvije godine, samo u pisanom obliku i samo ako ti poslodavac za to vrijeme plaća naknadu (čl. 102. i 103.).

Moraš li reći poslodavcu

Zakon o radu nema opću obvezu da poslodavcu javiš da otvaraš obrt. Moraš mu javiti okolnost koja te ometa u izvršavanju posla (čl. 24.). Ako ti je obrt blizu djelatnosti poslodavca, najmirnije je tražiti pisano odobrenje. Za državne i lokalne službenike pravila su stroža, niže.

Radno vrijeme

Pravila o „dodatnom radu" do 8 sati tjedno (čl. 18.a do 18.c) odnose se na ugovor o radu kod drugog poslodavca, a ne na vlastiti obrt. Staro pravilo o 180 sati godišnje uz suglasnost poslodavca ukinuto je 1.1.2023. U radnom vremenu na poslu, naravno, ne radiš za obrt.

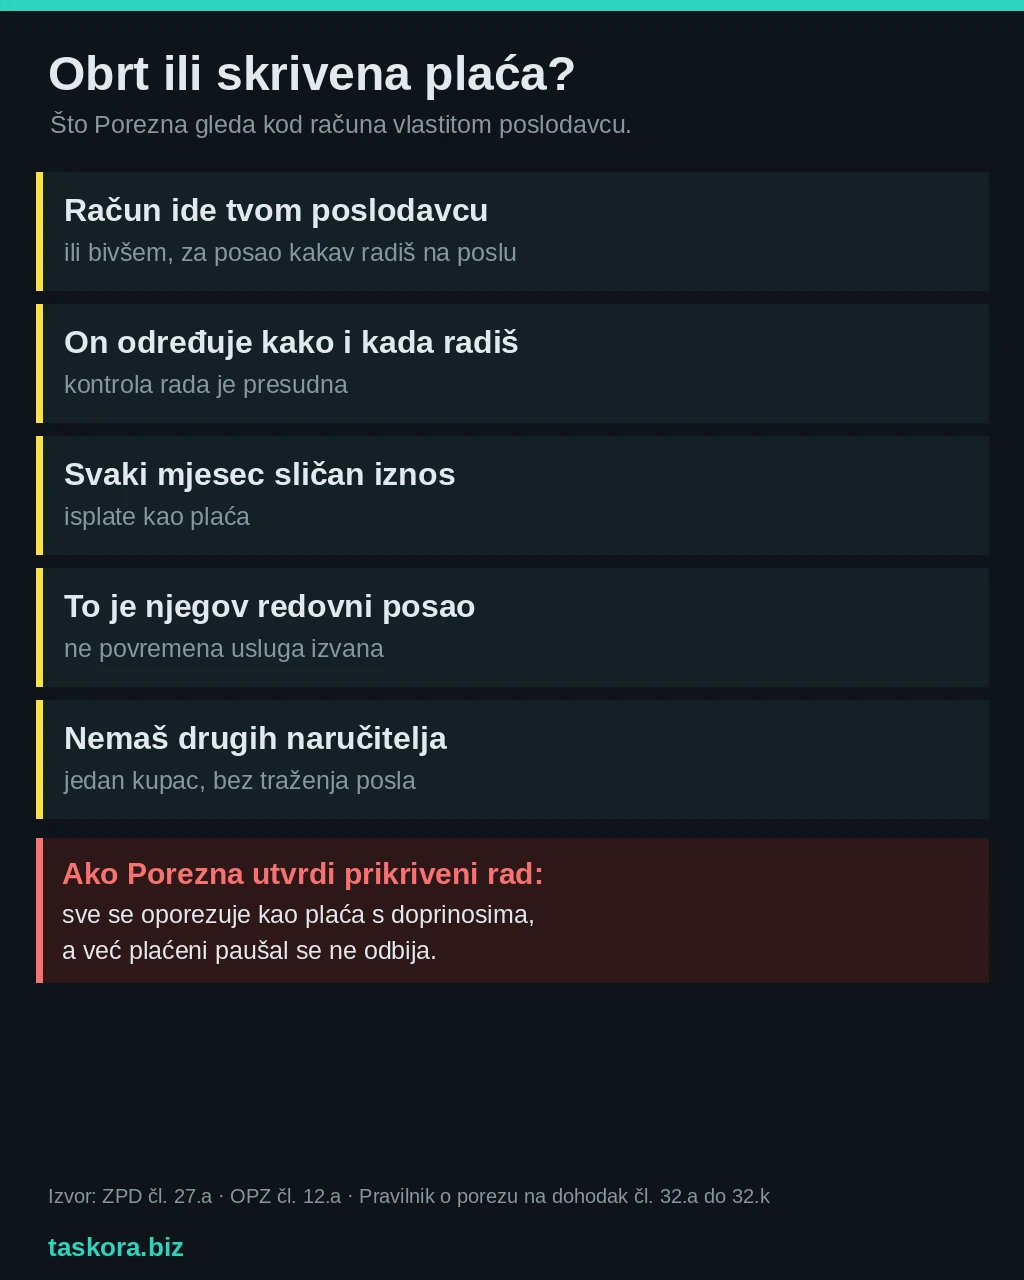
Kartica s pitanjima po kojima Porezna procjenjuje je li račun iz obrta zapravo plaća

Račun vlastitom poslodavcu: najveća zamka

Najveća zamka je račun vlastitom poslodavcu za posao kakav radiš i na radnom mjestu. Zakon to ne zabranjuje izričito, ali Porezna uprava takve slučajeve provjerava kao prikriveni nesamostalni rad (Zakon o porezu na dohodak, čl. 27.a; Opći porezni zakon, čl. 12.a). Obrtnicima šalje Upitnik NR o načinu poslovanja.

Pravilnik o porezu na dohodak (čl. 32.a do 32.k) kaže što se gleda: tko ti određuje kako i kada radiš, plaća li te netko svaki mjesec u sličnom iznosu, je li tvoj posao redovno poslovanje naručitelja i imaš li u isto vrijeme plaću. Ne moraju biti ispunjeni svi uvjeti.

Ako Porezna utvrdi prikriveni rad, cijeli iznos oporezuje se kao plaća, s doprinosima, a već plaćeni paušalni porez i doprinosi to ne umanjuju (čl. 32.k). Isto vrijedi za bivšeg poslodavca. Prema mišljenju Porezne od 27.7.2020., paušalist koji stalno izdaje račune jednoj tvrtki vjerojatno ispunjava uvjete za takvu provjeru.

Bolovanje, dopust i obustava

Bolovanje. Dok si na bolovanju, ne smiješ raditi ništa, pa ni u svom obrtu (Zakon o obveznom zdravstvenom osiguranju, čl. 53.). Gubiš naknadu za to razdoblje, a prekršaj stoji od 1.060 do 1.990 € (čl. 153.). Mjeseci bolovanja ne smanjuju godišnje doprinose za obrt (Zakon o doprinosima, čl. 186.).

Rodiljni dopust. Za vrijeme rodiljnog dopusta nije dopušten nikakav rad (Zakon o rodiljnim i roditeljskim potporama, čl. 12. st. 2.).

Roditeljski dopust. Rad u obrtu uz posao po tekstu zakona nije automatski zabranjen, ali HZZO može ocijeniti da rad ugrožava svrhu dopusta. Tada gubiš novčanu potporu za razdoblje rada (čl. 12. st. 3.). Prije nego što radiš, pošalji HZZO-u pisani upit. Promjene okolnosti HZZO-u javljaš u 8 dana (čl. 64.).

Obustava. Obrt možeš privremeno obustaviti do godine dana, a uz rodiljni ili roditeljski dopust do tri godine (Zakon o obrtu, čl. 31.). Za to vrijeme nema paušalnog poreza ni doprinosa za drugu djelatnost, ali obustavu moraš prijaviti.

Državni i lokalni službenici

  • Državni službenik smije raditi izvan radnog vremena samo uz prethodno odobrenje čelnika, i to ne u području nad kojim njegovo tijelo obavlja nadzor (Zakon o državnim službenicima, čl. 35.). Rad bez odobrenja je teška povreda službene dužnosti (čl. 112.).
  • Službenik u gradu, općini ili županiji treba prethodno pisano odobrenje pročelnika, a ne smije raditi u istom području djelatnosti (Zakon o službenicima i namještenicima u lokalnoj i područnoj (regionalnoj) samoupravi, čl. 38. i 39.).
  • Zdravstveni radnik u javnoj ustanovi treba odobrenje poslodavca za posao iz zdravstvene djelatnosti (Zakon o zdravstvenoj zaštiti, čl. 157.).

Kad se promijeni posao

Ostaneš bez posla, a obrt ostaje

Obrt tada postaje tvoja osnova osiguranja. HZMO-u predaješ prijave eM-11P i eM-1P. Zakonski rok je 30. dan (Zakon o mirovinskom osiguranju, čl. 109.), ali zbog zdravstvenog osiguranja, gdje je rok 8 dana, predaj ih što prije. Od tada plaćaš 290,98 € mjesečno, do 15. u mjesecu za prethodni mjesec, a nepun mjesec razmjerno danima (Zakon o doprinosima, čl. 202.). Za dio godine u kojem si bio zaposlen godišnji doprinosi računaju se razmjerno mjesecima (čl. 186.).

Zaposliš se, a obrt ostaje

Poslodavac te prijavi na osiguranje, a ti se nakon toga odjaviš s osiguranja kao obrtnik. Tim redom to piše i HZMO. Obrt ostaje aktivan, mjesečni doprinosi prestaju, a za ostatak godine plaćaš godišnje, razmjerno mjesecima. Paušalni porez se ne mijenja jer ovisi samo o primicima.

Što se predlaže za 2027.

Izmjene paušala su u drugom čitanju u Saboru. Na dan pisanja nisu izglasane.

Prema konačnom prijedlogu, razredi do 40.000 € ostaju isti. U 6. i 7. razredu raste paušalni dohodak, a s njim i osnovica za tvoje doprinose. Uvela bi se i gornja granica osnovice, koja danas za paušaliste ne vrijedi. Po prosječnoj plaći iz 2026. to bi bilo oko 2.625 € u 6. razredu umjesto 1.312,50 € i oko 2.720 € u 7. razredu umjesto 1.575 €. Stvarni iznos ovisi o plaći za 2027. Pratimo to u vodiču paušalni obrt 2027.

Gdje je tu Taskora

Obrt uz posao obično znači nekoliko računa mjesečno i knjigu prometa. Knjigu prometa možeš voditi besplatno u našem alatu, koji na kraju godine ispuni i PO-SD. Za eRačune tvrtkama postoji i besplatni MIKROeRAČUN Porezne uprave.

Ako trebaš i fiskalizirane račune građanima, eRačune i knjigu prometa na jednom mjestu, Taskora stoji 29 € mjesečno s PDV-om, a u cijeni je 50 poslanih eRačuna mjesečno. Za manji broj računa postoje i jeftinije ponude, što smo pošteno napisali u usporedbi cijena.

29 € mjesečno s PDV-om. Demo je otvoren bez registracije. Radi na mobitelu i računalu.

Računi, eRačun i knjiga prometa za obrt uz posao

Često postavljana pitanja

Paušalni obrt uz posao.

Izvori, preuzeto 12. i 19.11.2026.: Zakon o radu, čl. 18.a do 18.c, 24., 101. do 103.; Zakon o porezu na dohodak, čl. 12., 27.a i 82.; Opći porezni zakon, čl. 12.a; Pravilnik o porezu na dohodak, čl. 32.a do 32.k (NN 1/20); Porezna uprava, „Korištenje paušalnih obrta protivno svrsi zakona" i mišljenje od 27.7.2020.; Porezna uprava, „Obrtnici paušalisti"; Zakon o doprinosima, čl. 185. do 187. i 202.; Naredba o iznosima osnovica za 2026. (NN 150/25) i HOK, osnovice za 2026.; HZMO, odgovori o prijavi obrtnika u radnom odnosu; Zakon o mirovinskom osiguranju (NN 96/25), čl. 109.; Zakon o obveznom zdravstvenom osiguranju, čl. 53. i 153.; Zakon o rodiljnim i roditeljskim potporama, čl. 12. i 64.; Zakon o državnim službenicima, čl. 35. i 112.; Zakon o službenicima i namještenicima u lokalnoj i područnoj (regionalnoj) samoupravi, čl. 38. i 39.; Zakon o zdravstvenoj zaštiti, čl. 157.; Zakon o obrtu, čl. 31.; Hrvatski sabor, Konačni prijedlozi P.Z. 339 i 340. Izračuni za 2027. su naši. Informativni vodič, nije porezni ni pravni savjet.

Taskora

Naša stranica koristi kolačiće...

Više informacija
Probaj demo uživo