Ista povreda, tri različita raspona. Tvrtka i njezin direktor kažnjavaju se odvojeno, a obrtnik ima svoj raspon.
Za obveznike izvan PDV-a najvažniji je gornji redak: od 1. siječnja 2027. neizdavanje eRačuna spada u najteže prekršaje.
Koliko iznose kazne za tvrtke i obrtnike, što je najteži prekršaj i što zakon propisuje kad nestane veze, pokvari se blagajna ili ne stigneš na vrijeme.
Zakon o fiskalizaciji ima tri razine prekršaja: najteže, teže i lakše. Najmanja kazna u zakonu je 30 €, za kupca koji ne uzme račun, a najveća 80.000 €, za tvrtku koja ponovi teži prekršaj.
Ovdje je točno koliko i za što, prema samom tekstu zakona. Drugi dio je važniji od prvog: što napraviti kad nešto ne radi. Za većinu kvarova zakon ima propisan postupak i rok, a tko ga poštuje, postupio je ispravno.
Kod tvrtke se za isti prekršaj kažnjavaju dvoje: tvrtka i odgovorna osoba u njoj, najčešće direktor. Obrtnik i druge samostalne djelatnosti imaju svoj raspon.
| Prekršaj | Obrtnik, samostalna djelatnost | Tvrtka (d.o.o., j.d.o.o.) | Odgovorna osoba u tvrtki |
|---|---|---|---|
| Najteži (čl. 71.) | 3.980 do 39.810 € | 3.980 do 66.360 € | 660 do 6.630 € |
| Teži (čl. 72.) | 1.320 do 39.810 € | 2.650 do 66.360 € | 390 do 6.630 € |
| Teži, ponovljeni | 2.000 do 45.000 € | 3.500 do 80.000 € | 500 do 8.000 € |
| Lakši (čl. 73.) | 660 do 13.270 € | 1.320 do 26.540 € | 260 do 2.650 € |
| Lakši, ponovljeni | 1.000 do 20.000 € | 2.500 do 35.000 € | 500 do 4.000 € |
Kupac koji ne zadrži račun nakon izlaska iz poslovnog prostora, ili ga ne pokaže na zahtjev nadzora, plaća 30 do 260 €. Prekršajni postupak u prvom stupnju vodi Porezna uprava, odnosno Carinska uprava.
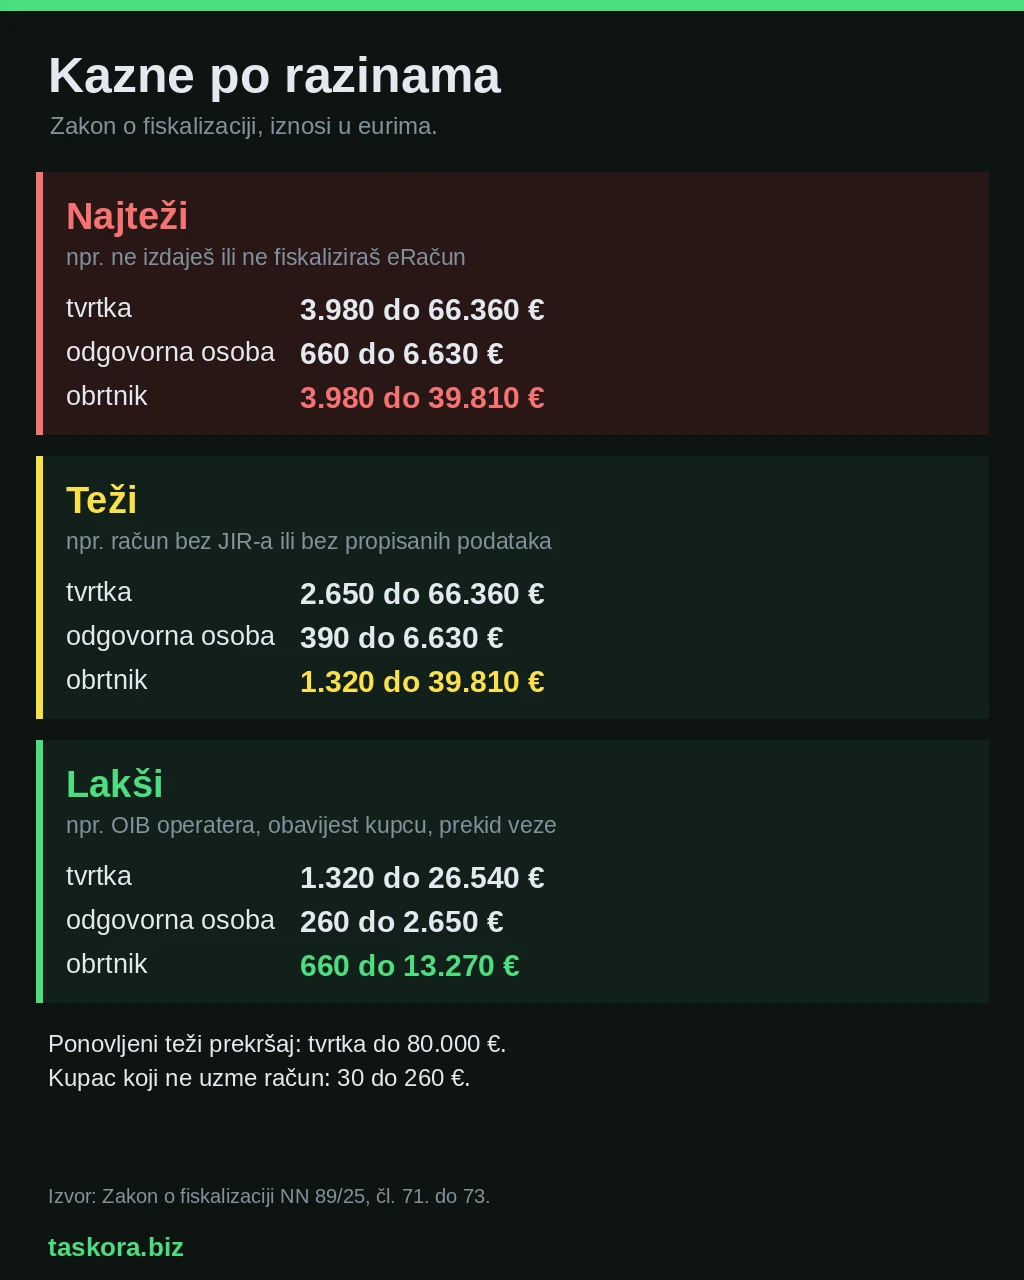
Ista povreda, tri različita raspona. Tvrtka i njezin direktor kažnjavaju se odvojeno, a obrtnik ima svoj raspon.
Za obveznike izvan PDV-a najvažniji je gornji redak: od 1. siječnja 2027. neizdavanje eRačuna spada u najteže prekršaje.
Ne izdaješ ili ne primaš eRačun, ili ga ne fiskaliziraš. Za obveznike izvan PDV-a izdavanje postaje obveza 1. siječnja 2027., pa je od tada ovo najveći rizik za paušaliste i obrte na dohodak. Kazna za obrtnika je 3.980 do 39.810 €. Što treba napraviti do tog dana opisali smo u vodiču što moraš napraviti do 1. siječnja 2027.
Daješ dokument s podacima o plaćanju prije računa, a na njemu ne piše „OVO NIJE FISKALIZIRANI RAČUN". Tipičan primjer je pregled potrošnje koji gost dobije za stolom prije nego što plati. Natpis mora biti vidljiv. Ovo je u istoj, najtežoj skupini kao i neizdavanje eRačuna, iako ga mnogi smatraju sitnicom.
Program koji omogućuje izbjegavanje fiskalizacije. Za to odgovara proizvođač ili održavatelj programa, a za neispravno rješenje i informacijski posrednik.
Ovdje su prekršaji oko samog računa i fiskalizacije. Za male poduzetnike najvažniji su ovi:
Zadnja stavka znači da čest prekid zbog slabog interneta nije izgovor. Zakon traži da obveznik sam osigura vezu koja je dovoljna za njegov broj računa.
Lakših prekršaja ima 24, i većinom su to stvari koje se zaborave, a ne namjerno izbjegnu:
Kod lakših prekršaja zakon za obrtnika i drugu samostalnu djelatnost propisuje kaznu samo za točke 1. do 5. i 7. do 14. članka 73. Točke 6. i 15. do 24. u tom stavku nisu navedene. Među njima su sve stavke o eRačunu: čuvanje, KPD oznake, adresar, rok nakon tehničkog problema te prijava isporuka, odbijenih i naplaćenih eRačuna.
To ne znači da te obveze obrtnika ne obvezuju. Propisane su drugim člancima zakona i vrijede za svakoga. Obrtnik i dalje odgovara za najteže i teže prekršaje, a među njima su neizdavanje eRačuna i njegova fiskalizacija izvan propisanog načina i roka. Za tvrtke kazne vrijede za svih 24 točke. Zakon se može i promijeniti, pa ne savjetujemo da se itko na ovo oslanja.
Raspon je širok, a kazna se određuje unutar njega. Ovo je Porezna uprava sama objavila:
Brojke iz nadzora. Od 1. siječnja do 23. srpnja 2026. provela je 4.082 nadzora izdavanja i fiskalizacije računa građanima. Utvrdila je 2.763 nepravilnosti, izdala 1.757 prekršajnih naloga, izrekla 173 privremene zabrane obavljanja djelatnosti i kazne u ukupnom iznosu od oko 1,99 milijuna eura.
Zatvaranje objekta, kako navodi, ne izriče zbog pojedinačne pogreške, nego kod opetovanog i sustavnog kršenja. Posebno ističe neizdavanje računa, jer se tako zadržava porez koji je kupac već platio.
Početak fiskalizacije 2.0. U siječnju 2026. zamjenica ravnatelja Porezne uprave izjavila je da se u razdoblju prilagodbe neće kažnjavati nenamjerne pogreške, nego će se postupati savjetodavno, uz ispravke. Prema očitovanju koje je u veljači dobila Udruga Glas poduzetnika, to uključuje i pogreške u KPD šiframa, uz načelo „prvo upozorenje".
Pazi na dvije stvari. Ta izjava nije zakon ni pravilnik i nema rok trajanja. I odnosila se na nenamjerne pogreške, a ne na to da netko eRačune uopće ne izdaje. Za obveznike izvan PDV-a, kojima obveza počinje 1. siječnja 2027., do 30. listopada 2026. nismo našli nikakvu sličnu najavu.
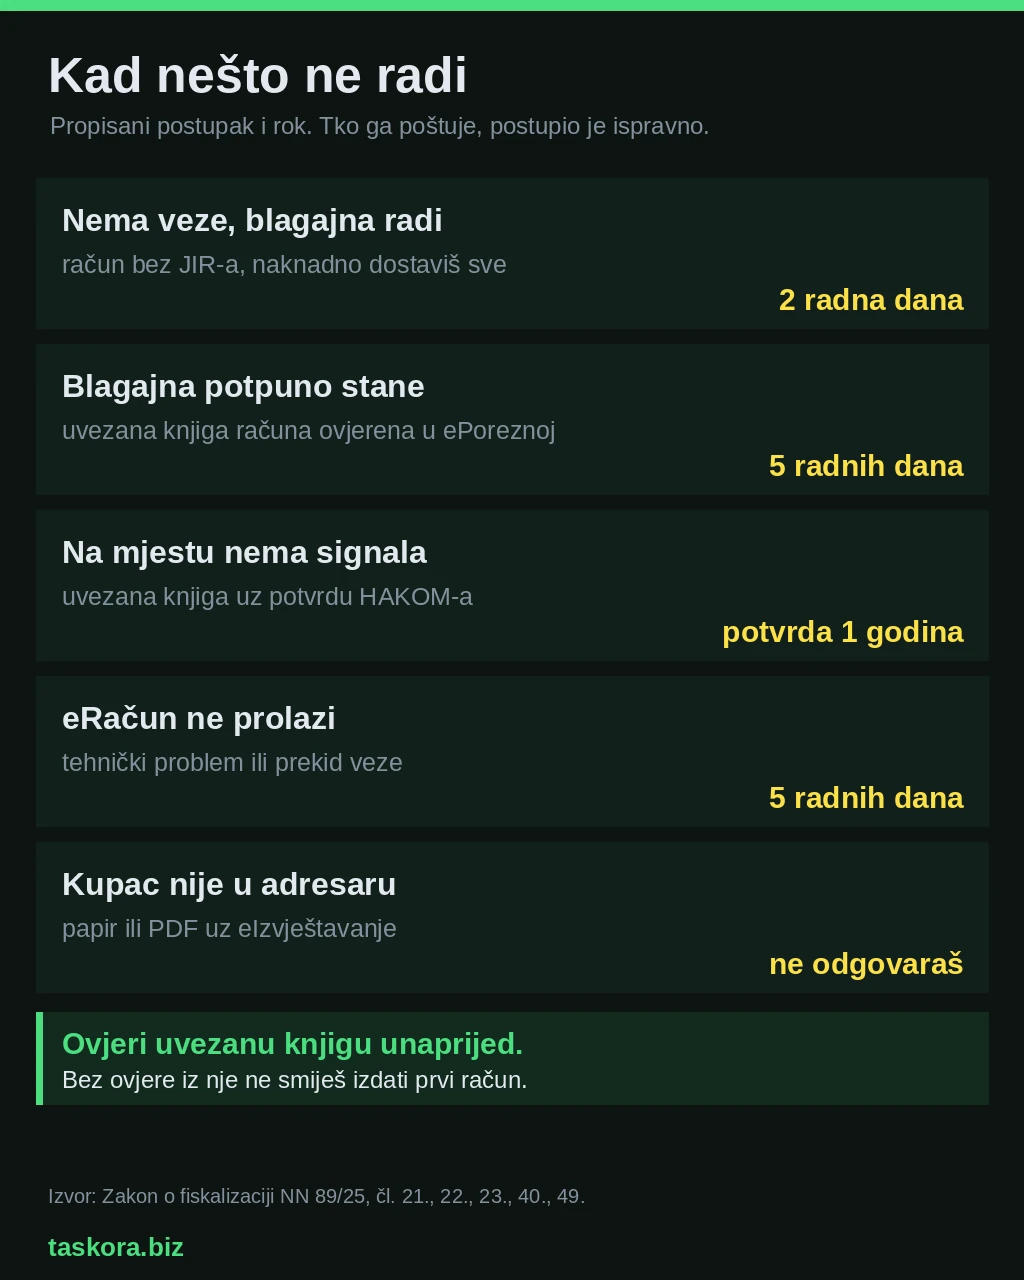
Četiri kvara, četiri roka. Tko se drži propisanog postupka, nije u prekršaju zato što mu je nestalo interneta ili se pokvarila blagajna.
Jedna stvar se mora napraviti unaprijed: uvezanu knjigu računa ovjeriš kroz ePoreznu prije nego što iz nje izdaš prvi račun. Kad blagajna stane, za to više nema vremena.
| Situacija | Što zakon kaže | Rok |
|---|---|---|
| Izvan si PDV-a, a 1.1.2027. nemaš riješeno izdavanje eRačuna | Zakon ne predviđa odgodu ni razdoblje prilagodbe. Najbrže rješenje je besplatni MIKROeRAČUN: aktivira se u ePoreznoj prihvaćanjem uvjeta korištenja, bez ugovora i bez certifikata. | od prvog računa tvrtki |
| Nema veze (internet ili sustav Porezne), a blagajna radi | Izdaješ račune sa svim podacima osim JIR-a i naknadno ih dostaviš. Ako to napraviš u roku, fiskalizacija se smatra ispravno provedenom. | 2 radna dana |
| Blagajna potpuno stane | Izdaješ račune iz uvezane knjige računa ovjerene kroz ePoreznu. Popraviš ili zamijeniš uređaj, dostaviš sve račune, a dobiveni JIR dopišeš na kopije. Isto vrijedi kod zamjene opreme ili kvara kod pružatelja veze. | 5 radnih dana |
| Na mjestu rada nema signala (teren, udaljeno mjesto) | Za taj dio posla izdaješ račune iz uvezane knjige. Nemogućnost veze dokazuješ potvrdom HAKOM-a. | potvrda vrijedi 1 godinu |
| eRačun se ne može fiskalizirati zbog tehničkog problema ili prekida veze | Fiskaliziraš ga naknadno. | 5 radnih dana |
| Kupac nije u adresaru primatelja eRačuna (AMS) | Ne odgovaraš za to što eRačun nije izdan. Račun daš na papiru ili u PDF-u, a podatke Poreznoj dostaviš eIzvještavanjem. | kod izdavanja računa |
| Pogriješio si na računu | Račun se ne briše, nego se izdaje storno po pravilima za izdavanje računa. Odbijeni eRačun izdavatelj smije stornirati i izdati novi. | nije posebno propisan |
Kako se bira blagajna i što paušalcu stvarno treba opisali smo u vodiču fiskalna blagajna za paušalni obrt, a najčešće tehničke probleme u vodiču fiskalizacija 2.0: najčešći problemi.
Četiri stvari koje vrijedi zapamtiti.
Neizdavanje ili nefiskaliziranje eRačuna. Za obrtnika 3.980 do 39.810 €.
Ako ima podatke o plaćanju, mora pisati OVO NIJE FISKALIZIRANI RAČUN.
Uz propisani postupak: 2 radna dana kod prekida veze, 5 kod kvara uređaja.
Zakon ne predviđa razdoblje prilagodbe, a najave za 2027. nema.
Kazne i fiskalizacija 2.0.
Izvori (stanje 30.10.2026.)
Informativni pregled, nije pravni ni porezni savjet. Za svoj slučaj provjeri kod Porezne uprave, knjigovođe ili odvjetnika.
Taskora
Naša stranica koristi kolačiće...