Na jednoj slici: tri tipična statusa i tri obveze.
Najviše zabune je u srednjem retku. Paušalni obrt i drugi izvan sustava PDV-a već sada fiskaliziraju račune građanima i primaju eRačune, a eRačune izdaju tek od 1.1.2027.
Dvije obveze, fiskalizacija računa i eRačun, i tko ima koju. Svih 13 izuzetih djelatnosti iz zakona i tri pravila zbog kojih je izuzeće uže nego što izgleda.
Pitanje „moram li ja fiskalizirati" zapravo su dva pitanja, jer Zakon o fiskalizaciji propisuje dvije različite obveze:
Netko ima obje, netko samo jednu, a netko nijednu. Ovdje je točno tko, prema samom tekstu zakona, uključujući svih 13 djelatnosti koje su izuzete i tri pravila o izuzećima koja se rijetko spominju.
Zakon kaže da je obveznik fiskalizacije računa obveznik poreza na dohodak od samostalne djelatnosti ili obveznik poreza na dobit. Dakle obrti, paušalni obrti, tvrtke i OPG-ovi koji su porezni obveznici.
Fiskalizira se račun naplaćen gotovinom, karticom, uplatom na transakcijski račun i na druge načine. Uplata na račun uključena je od 1.1.2026., i tu se najviše griješi.
Tko nije porezni obveznik, ne fiskalizira. Tipičan primjer je mali OPG ispod praga od 10.685 € koji nije u sustavu PDV-a. Više o tome u vodiču eRačun i fiskalizacija za OPG.
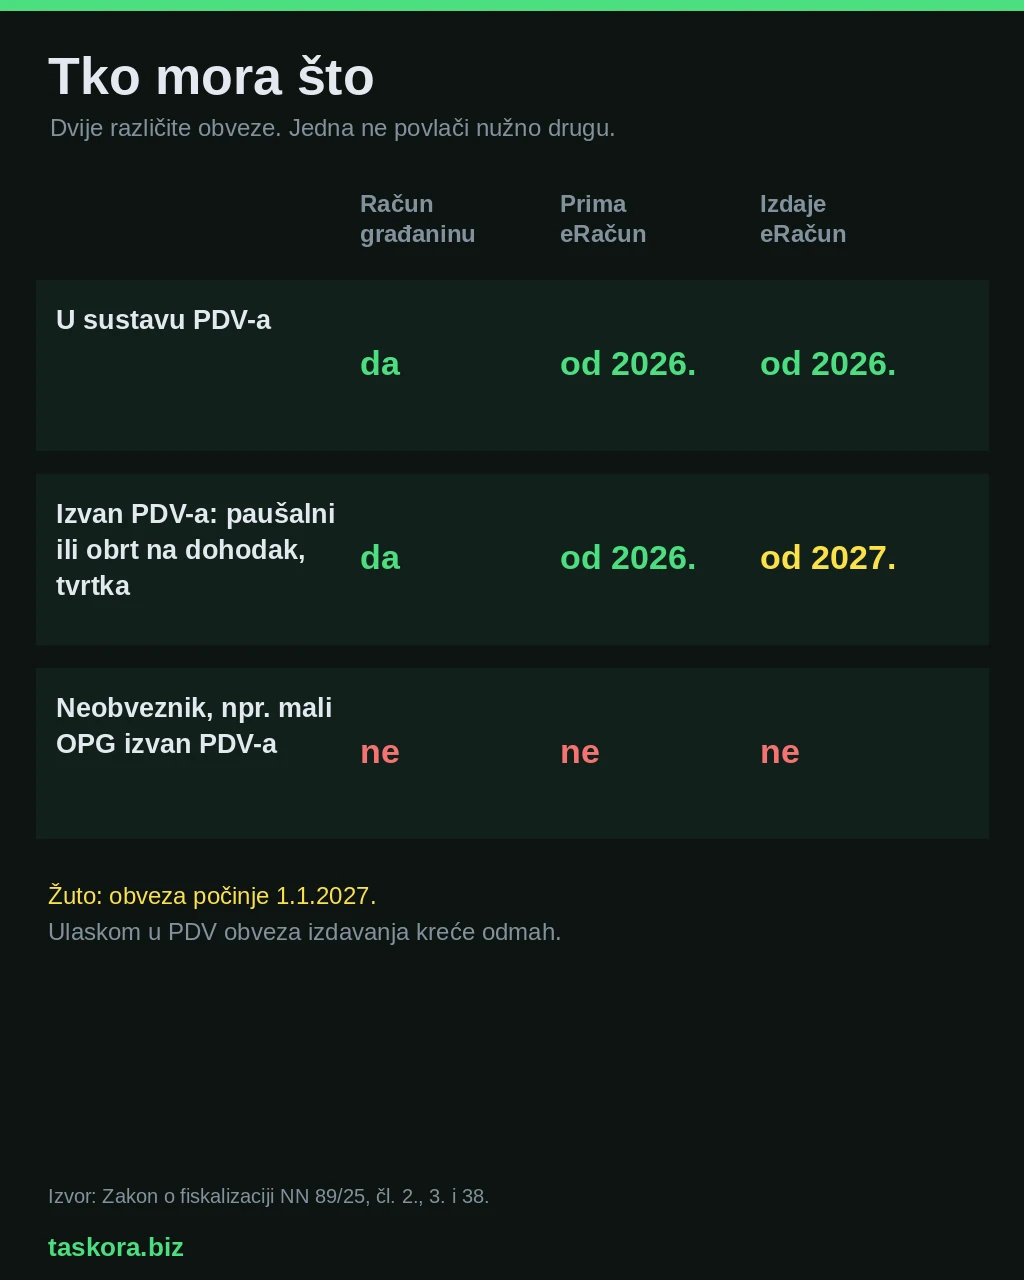
Na jednoj slici: tri tipična statusa i tri obveze.
Najviše zabune je u srednjem retku. Paušalni obrt i drugi izvan sustava PDV-a već sada fiskaliziraju račune građanima i primaju eRačune, a eRačune izdaju tek od 1.1.2027.
Članak 4. zakona taksativno nabraja djelatnosti za koje se računi ne fiskaliziraju:
Za većinu malih poduzetnika bitne su samo tri: OPG na tržnici, zdravstvo i veterina. I kod njih je izuzeće uže nego što ljudi misle.
Izuzeće vrijedi samo za račune građanima. Porezna uprava izričito navodi da se izuzeća iz članka 4. odnose isključivo na račune u krajnjoj potrošnji, a ne na poslovanje s tvrtkama ni s državom. Ako izuzeti OPG prodaje restoranu, za taj posao vrijede pravila za eRačun.
Izuzeta je djelatnost, ne osoba. Ako obavljaš više djelatnosti, izuzet si samo za onu s popisa. Zdravstveni primjer: izuzet je rad kod izabranog liječnika primarne zaštite, sudjelovanje u troškovima i lijekovi na recept. Ostale zdravstvene usluge se fiskaliziraju.
Mješoviti račun fiskalizira se cijeli. Ako se na istom računu nađe nešto izuzeto i nešto što nije, fiskalizira se cijeli račun.
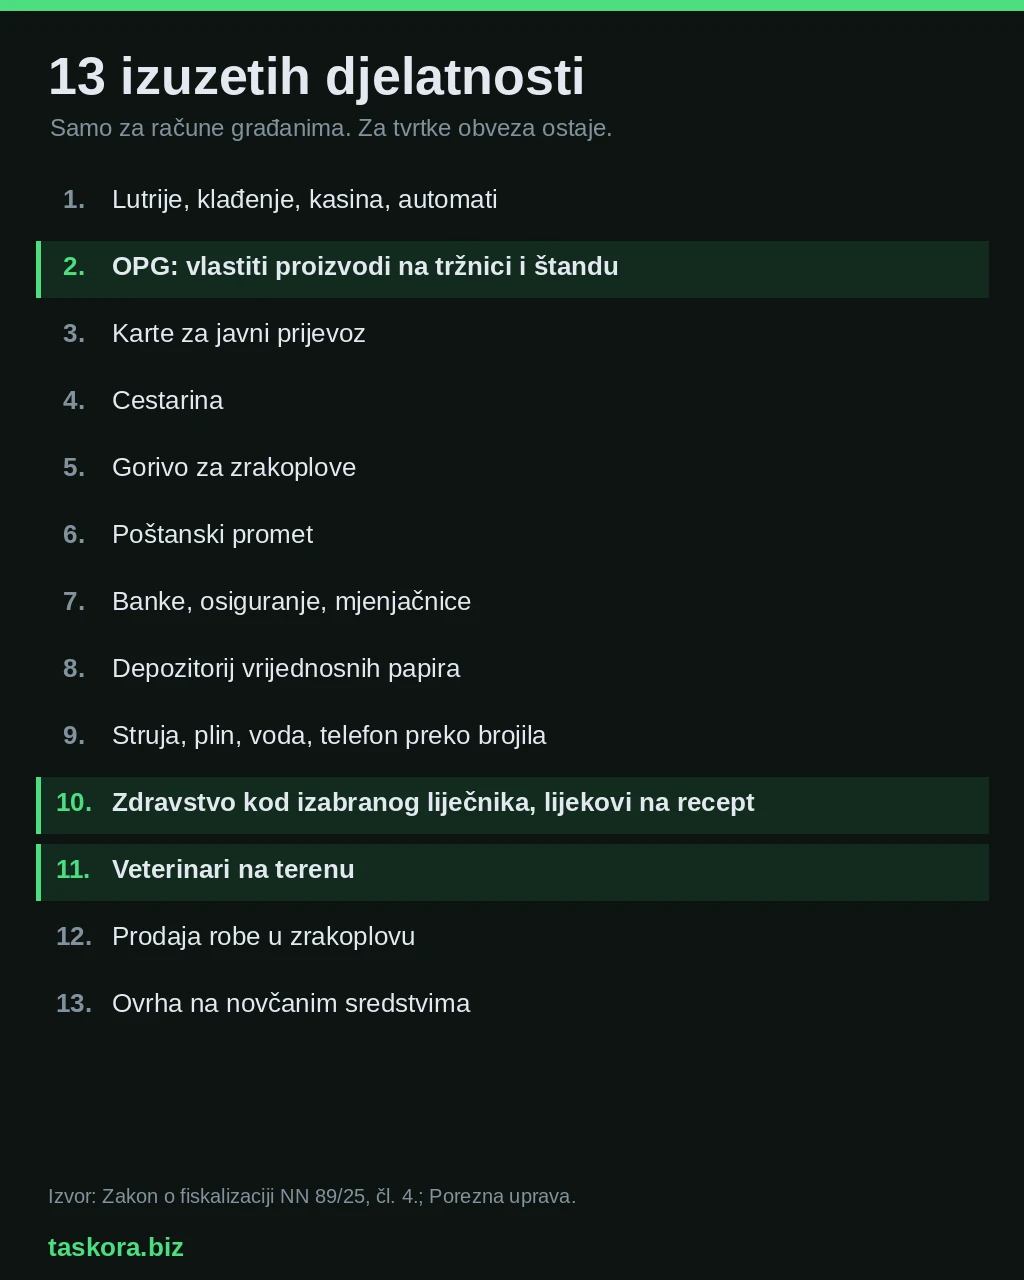
Popis je zatvoren: ako djelatnosti nema na njemu, nema ni izuzeća, bez obzira na to koliko je posao malen.
Označene su tri koje se tiču malih poduzetnika: OPG s vlastitim proizvodima, zdravstvo i veterina na terenu.
Prema članku 38. zakona, obvezu izdavanja eRačuna imaju:
Svi s ovog popisa moraju i primati eRačune, i to već od 1.1.2026. Kako izgleda jedan eRačun iznutra pokazali smo u vodiču eRačun primjer.
Tvrtka plati gotovinom ili karticom. Tada smiješ umjesto eRačuna izdati fiskalizirani račun, ali s OIB-om kupca. Biraš jedno od dvoje.
Posao nije tuzemni. Odredbe o eRačunu odnose se na transakcije unutar Hrvatske.
Nabava zaštićena stupnjem tajnosti ili posebnim sigurnosnim mjerama.
Izuzeće od izdavanja računa po posebnom zakonu. Ali pazi na kvaku: ako unatoč izuzeću ipak izdaš račun, on mora biti eRačun, uz sve obveze.
Sve datume na jednom mjestu imaš u vodiču fiskalizacija 2.0: svi rokovi.
Četiri rečenice koje rješavaju većinu dvojbi.
Fiskalizacija računa za građane i eRačun za tvrtke. Jedna ne povlači nužno drugu.
Obveznik poreza na dohodak ili dobiti. Neobveznik ne fiskalizira.
Zatvoren popis u čl. 4. Za posao s tvrtkama izuzeće ne vrijedi.
Ako je na računu išta neizuzeto, fiskalizira se cijeli račun.
Povezano: svi rokovi fiskalizacije 2.0, fiskalizacija i paušalni obrt, što je eRačun i OPG: što je i što donosi.
Kad znaš što te se tiče, popis zadataka po redu imaš u vodiču što moraš napraviti do 1. siječnja 2027.
Koliko stoji kad netko tko mora ne fiskalizira, i što zakon propisuje kad nestane veze, imaš u vodiču fiskalizacija 2.0: kazne i što ako ne stigneš.
Tko mora, a tko ne.
Izvori
Informativni pregled, nije porezni savjet. Za svoj konkretan slučaj provjeri kod Porezne uprave ili knjigovođe.
Taskora
Naša stranica koristi kolačiće...